Mostrando entradas con la etiqueta FED. Mostrar todas las entradas

domingo, 10 de marzo de 2013

¿EL REY ESTÁ DESNUDO?

Es curioso, me da la sensación de que algunos de los especuladores más especuladores empiezan a dar señales de no creerse que sea precioso el nuevo traje del rey. Es como si algunos comenzaran a atreverse a decir: "¡pero si está desnudo! Hasta los dioses como Bernanke, con sus eternas promesas, sufren la ley de los rendimientos marginales decrecientes. La fe hay que alimentarla, pero quizás los conejos de la chistera del susodicho ya están bastante vistos.

Hace poco tiempo, me llamó la atención un comentario de Lloyd Blankfein, CEO de Goldman Sachs, preguntándose en voz alta "¿cuan largo pueden hacer un puente los bancos centrales?". En el contexto financiero, yo lo interpreto como: "¿hasta cuándo pueden seguir subiendo las cotizaciones basándose en promesas de más dinero especulativo de los BCs para que la realidad parezca, mirando las cotizaciones, mejor de lo que es?". Era como poner en duda que uno, incluido Bernanke, pueda inventarse eternamente el efecto riqueza. Creo que cada vez más economistas, dentro y fuera de los bancos centrales, empiezan a dudar de que tanta pólvora quemada en este peligroso experimento monetario (peligroso por su naturaleza y por su gigantesca magnitud), compense los riesgos, especialmente viendo hoy la moderada recuperación tras tanta potencia de fuego disparada. 

Algunos nunca hemos creído que haya ninguna estrategia de salida a esta política monetaria ultraexpansiva por parte de los bancos centrales. Ni la hay hoy, ni hace cuatro años. Para mí, sólo buscaban evitar los duros ajustes impuestos por la realidad a las castas influyentes, dado que era imposible salvar a toda la sociedad. Metafóricamente, como en el Titanic, los poderosos se aseguraban un asiento en un bote de salvamento. El resto, a seguir escuchando a los músicos tocar. En ese sentido, dado que los bancos centrales nunca van a encontrar el momento apropiado para deshacer su entuerto, pues dañaría la coyuntura económica en el corto plazo, es sólo cuestión de tiempo que la horda de especuladores que han ido siguiendo, por su propio beneficio, a estos flautistas de Hammelin, empiecen a dudar de que el resto de la manada les continúe siguiendo. Como dicen los ingleses, la cuestión nunca ha sido "if" sino "when".

Resulta imposible saber en qué momento los mercados cambian de tercio, pero sí que sé que hace ya tiempo que vengo oyendo afirmaciones como: "la bolsa cotiza la esperanza" (Deutsche Bank), "¿el rally? A caballo regalado no le mires el dentado" (Goldman Sachs), "el encantamiento de Draghi a los mercados" (JPM AM), "la Fed ha mantenido artificialmente a los mercados" (Fisher, Presidente de la Fed de Dallas), y otros muchos recordándonos la más absoluta desconexión de la bolsa con la realidad, o que el euro vive "en una ilusión", o "en los cincuenta años que llevo gestionando renta fija, nunca he visto una burbuja como la actual". El Gobernador del Banco de México habló recientemente de que se podría estar formando "la tormenta perfecta para la economía mundial", haciendo referencia a las consecuencias de esta fiesta monetaria. Es un sinfín de ejemplos que van surgiendo un día tras otro y que te deberían sugerir una cosa: "cuando el río suena, y suena mucho, muchísimo, será que agua lleva".

El propio Mervyn King, ex Gobernador del Banco de Inglaterra (BOE), que ha sido muy agresivo aplicando una política monetaria ultraexpansiva, dijo a finales de enero de 2013 que los estímulos monetarios generalizados no eran la panacea porque siguen el principio de los rendimientos marginales decrecientes y que presionan a la baja los tipos de los bonos hasta unas rentabilidades insosteniblemente bajas (alias burbuja), lo que genera riesgos de inestabilidad financiera al empujar a los inversores a asumir riesgos excesivos. ¿Se puede ser más cara dura? Lleva cuatro años emborrachando al personal con su barra libre (monetaria), mientras suelta el discursito de que beber y conducir es muy peligroso. Pero todo eso no importa, porque tiene el título de "Sir". Como me gustaría que estos kamikaces monetarios tuvieran que avalar con su vivienda (o sus varias viviendas) el resultado final del tsunami financiero que nos están sembrando. Ya sabemos que eso no ocurre en este sistema solar.

Este jueves, Agence France-Presse publicó un artículo en el que decía que The Institute of International Finance, que agrupa a 450 bancos, opinaba:
  • "... if central banks continue to flood money into the global economy, then any future bid to get it under control could itself destabilize the financial system." 
  •  “These conditions — quantitative easing, very low interest rates — cannot last forever, but the risk is that financial markets have become addicted to them,” it warned. 
  • “The longer central bank liquidity is relied on to hold things together, the more excesses and distortions are being accumulated in the financial system. An eventual unwinding of these excesses will become a destabilizing risk event.” 
  • IIF deputy managing director Hung Tran said that central bankers should be aware of “the unintended consequences of their actions” and make clear how they expect to adjust monetary policy over the long term.

Pobres Reyes Magos de Occidente (Bernanke, Draghi y King), cuatro años salvándoles y haciéndoles ricos a cambio de decir que el nuevo traje del rey era muy bonito, y ahora se lo pagan diciendo la verdad. ¡Qué desagradecidos! Quién sabe, quizás sea un farol y estos señores feudales sólo quieran más dominios.

miércoles, 1 de agosto de 2012

ATISBOS DE DEMOCRACIA

Hace tiempo que quería escribir algo positivo y real, que no estuviera basado en la conveniente distorsión oficial de la información para generar confianza, ni en la estupidez de los traders aplicando cinco derivadas a cualquier detalle insignificante para autoconvencerse de que estamos a punto de entrar en el paraíso bursátil.

En ocasiones te he hablado del Presidenciable Congresista por Texas, Ron Paul. Paul es uno de los pocos políticos por los que siento un respeto, porque considero que tiene lo que hay que tener tanto por encima de los hombros como por debajo de la cintura. Él ha criticado en muchas ocasiones que la Reserva Federal básicamente sirve a los intereses de WallStreet y de los políticos influyentes de Washington, y que esa realidad le hace actuar a veces en detrimento del pueblo americano. Sobre la Fed, Paul ha reiterado que está formada por un grupo de personas no elegidas por el pueblo americano y que ostentan un grandísimo poder (económico), por las consecuencias de sus decisiones monetarias. También ha destacado la responsabilidad de dicho organismo sembrando crisis al inducir la creación de burbujas, su opacidad, y su inmunidad para decidir sin responder ante nadie. Como líder del Comité Financiero del Congreso, Paul se ha quejado muchas veces de que Bernanke, en sus comparecencias ante dicho comité, no suele responder a nada de lo que se le pregunta. Sobre la Fed, en La Fed entre bastidores te expliqué algunas de las indecencias que salieron a la luz con motivo de una reforma legal que les obligaba a dar al Congreso/Senado cierta información sobre sus actuaciones durante la crisis.

Hoy te detallo una información que considero muy positiva, aunque todavía quede un largo y angosto camino para su consecución. La insistencia de Ron Paul ha logrado que el Congreso apruebe una legislación para obligar a la Fed a dar cuentas de lo que hace. La norma pretende que la Fed sea lo que los americanos llaman “accountable”, que sería algo así como auditada, inspeccionada, etc. Es decir, que la Fed deje de ser un agujero negro para el pueblo americano, donde sus miembros hacen y deshacen, y sólo ellos saben lo que pasa, como Dioses en el Olimpo. ¡Un Olimpo con la máquina de hacer dólares! En ciertos aspectos, son más poderosos que el Presidente de EEUU.

Cuando digo que el camino es largo y angosto es porque dicha ley debe ser también aprobada por el Senado y por el Presidente, y ¿sabes para qué sirve el dinero que la banca dedica a financiar las campañas de congresistas y senadores? Precisamente para evitar que este tipo de legislaciones lleguen a ver la luz.

En mi opinión, una legislación de este tipo situaría a la Fed y a la logia de WallStreet bajo el Imperio de la ley, donde está la mayoría de la población, y deberían estar todos en una democracia. No digo que la Fed así dejaría de beneficiar a la banca a dedo, pero no podría hacerlo con la impunidad, la magnitud (cientos de miles de millones de dólares), y la desvergüenza con que lo hace actualmente.

Estoy convencido de que en esta década veremos la clausura del actual Olimpo legal de la Fed, lo que no sé es si será por las buenas, es decir, por iniciativa de los legisladores (ojalá), o por la malas, como respuesta legislativa a la presión popular acompañada de desórdenes sociales clamando por la cabeza de esos “unaccountables”. Este evento sí será un avance para la democracia americana, para la estabilidad financiera global, y para el bien común. El día que ocurra, prometo celebrarlo a bombo y platillo.

lunes, 23 de julio de 2012

EL ESCÁNDALO DEL LIBOR

El escándalo del LIBOR empieza a parecer un culebrón de sobremesa. Hoy te resumo algunos puntos de interés sobre ese tema.

¿Qué es el LIBOR?
El LIBOR (London Interbank Offered Rate) es el tipo de interés al que los bancos dicen que se prestan/prestarían diariamente. Para calcularlo, se utilizan las comunicaciones de unas veinte entidades financieras aproximadamente. El LIBOR marca el tipo de interés para una decena de monedas, y en unos 15 plazos diferentes (día, semana, mes, etc). El EURIBOR sería la referencia de tipos en la zona euro, y en su cálculo intervienen unas cuarenta entidades.

¿A quién afecta el LIBOR?
El tipo de interés que marca el LIBOR (y su homólogo el EURIBOR) sirve de referencia para préstamos, tarjetas de crédito, hipotecas, etc, a nivel mundial por un valor que algunos estiman entre 350 y 550 billones españoles de dólares (trillones americanos). Recuerda que el PIB americano son unos 15 trillones de dólares (americanos).

¿Qué limitación tiene el LIBOR?
Como hay muchas combinaciones de divisas y plazos, puede ocurrir que haya referencias sin apenas cruces de operaciones, por lo que se toma como dato para el cálculo el tipo al que las entidades “dicen” que prestarían o tomarían prestado, aunque no ocurra realmente. Es decir, se puede declarar un tipo de interés sin consecuencias económicas reales. Esta característica debilita la fiabilidad de LIBOR.

¿Quién tendría interés en manipularlo?
Al no haber cruces reales, las entidades tienen la posibilidad de dar la referencia que consideren más beneficiosa para ellas, teniendo en cuenta que esa referencia servirá para muchas operaciones del mundo real en donde dicha entidad sí tiene posiciones reales. En ese sentido, la investigación sobre un posible intento de manipulación empezó con Barclays, y se apoyó en emails internos entre empleados y externos con los de otras entidades en los que se planteaba el dar referencias del LIBOR al alza o a la baja para beneficiar a las posiciones que algunos tenían en el mercado (recuerdo un email en el que hablaban de celebrarlo descorchando una botella de Bollinger tras el trabajo). Además, ha salido a la luz una conversación de 2008 en la que uno de los empleados encargados de comunicar el LIBOR dijo que su jefe le pidió que comunicara un tipo inferior al del día anterior para dar el mensaje - al mercado - de que "NO estamos en la mierda".

Actualmente, la investigación se ha trasladado a una decena de grandes bancos mundiales en varios continentes. Otro ejemplo de posible interés en manipularlo sería el siguiente: tras la caída de Lehman Brothers en 2008, las entidades no se fiaban unas de otras. Si una entidad, por ejemplo Barclays, daba una referencia del LIBOR muy alta, esto podría interpretarse por la competencia como un signo de que tiene problemas para financiarse y que por eso tiene que pagar tanto, y entonces tendría más problemas porque el resto de entidades no se fiarían de ella. Esta circunstancia tiene lugar porque el negocio bancario se basa en la confianza, porque es muy apalancado por definición (tienen aproximadamente 10% de recursos propios y 90% de recursos ajenos). Por eso yo siempre digo que la máxima de este sector es “antes muerta que sencilla”. 

¿Conocían las autoridades esta circunstancia?
La propia Reserva Federal americana ha reconocido (y Bernanke lo ha ratificado en su reciente comparecencia ante el Congreso) que ya informó en 2008 al Banco de Inglaterra y a la BBA (British Banking Association), que calcula el índice, que creía que había imperfecciones en la forma de calcularlo. En 2008, el Gobernador del Banco de Inglaterra, Mervyn King, dijo que el LIBOR era "el tipo de interés al cual los bancos NO se prestan unos a otros".

El recientemente dimitido exCEO de Barcalys, Diamond, dijo que él interpretó que el Banco de Inglaterra sugería la manipulación a la baja del índice como algo positivo. También habló de tirar de la manta, porque todo el mundo en el sector sabía lo que ocurría. Días más tarde, al declarar ante el comité parlamentario, Diamond volvió al redil y no dijo nada escandaloso. Reconoció que algunos empleados habían actuado mal, y punto. Que cada uno piense lo que quiera.

¿Qué alternativas hay al LIBOR?
Bernanke habló de varias posibilidades pero ninguna sería lo mismo, pues tendrían características diferentes. Por ejemplo, habló de utilizar el tipo "repo", pero yo no sé si serviría pues éste sería muy diferente, ya que refleja el tipo al que se prestan dentro del sector financiero pero aportando la garantía de papel (deuda) del Estado.

¿Qué consecuencias se derivarían de la manipulación del LIBOR?
El tipo podría situarse artificialmente bajo o alto, algo que no se correspondería con la realidad del entorno, es decir, sin reflejar correctamente las perspectivas de inflación, el riesgo de crédito, etc. En ese sentido, hemos visto recientemente un intento de la maquinaria mediática de vendernos la idea de que esa supuesta manipulación “a la baja” en aquellos momentos de la crisis fue algo bueno para la economía. Vamos, que una vez más debemos estar agradecidos a los manipuladores, ya sean de los Bancos Centrales o sin el “Centrales”. Yo creo que los mercados deben funcionar reflejando en cada momento, de acuerdo con la información disponible, la realidad existente y sus perspectivas futuras, adaptándose después a la nueva información. Todo lo que sea adulterar eso “por el bien común” es tan falso y corrupto como cuando Hugo Chávez reparte pan a la población y se las da de defensor del pueblo.

¿Cómo acabará el escándalo?
Si yo fuera jurista e ingenuo te diría que se investigará y se llevará ante la justicia a aquellos que presuntamente hayan cometido un delito, y que los juzgados decidirán el destino. Si me guío por mi experiencia, te diría que ya empiezan a tomar forma rumores sobre acuerdos (como se ha anunciado en el caso de Barclays) entre los organismos supervisores y las entidades. Así se juega a este juego: Yo te doy dinero, que lo necesitas mucho, y nos olvidamos del tema con una bonita declaración pública de cuántas medidas vamos a aplicar para que no vuelva a pasar. ¡Palabrita del niño Jesús!

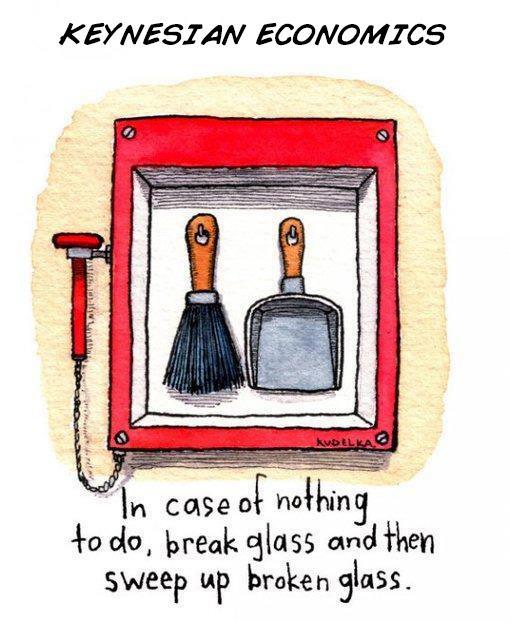
 Termino con un divertido dibujo publicado en www.zerohedge.com que ironiza sobre la aplicación del keynesianismo.

martes, 17 de julio de 2012

SEQUÍA EN EEUU: ¿SERÁ EL TALÓN DE AQUILES DE LA BOLSA?

Cuando veo una burbuja, lo que más suscita mi curiosidad es el anticipar qué evento hará que se rompa la tendencia existente, qué derribará al gigante inmortal del cual nadie duda. Y es que el principal argumento para creer en esos ídolos de barro es: "en los últimos años ha sido así", o como lo aplican los anglosajones en los mercados financieros: "trend is your friend" (la tendencia es tu amigo).

En los mercados financieros, yo diría que hoy, la apuesta en la que confían muchos gestores (de inversiones de sus clientes) y traders (operadores que gestionan el dinero de las entidades financieras para las que trabajan) es la bolsa. Entiendo que se puede discutir largo y tendido sobre si algo está caro o barato, dado que hay muchos argumentos subjetivos en un sentido y otro. A pesar de llevar bastantes años en el sector financiero, lo que sigue llamándome la atención es la indiferencia con que el mercado recibe las nuevas noticias que van apareciendo cuando éstas no son buenas. Siempre busca algún baluarte, algún bellocino de oro que está por encima del bien y del mal, algo que justifica que la realidad que me rodea no debe ser escuchada (cuando va en contra de los intereses del sector, obviamente).

En esa línea, hemos visto durante meses que no importaba la caída de varios bancos en Europa, tampoco importaba la tensión con Irán ni que eso hiciera subir el crudo a 125 $/barril (algo dañino para la economía americana), ni la crisis económica y política en Europa con sus efectos globales, ni importa hoy demasiado la fuerte ralentización del crecimiento en China, Brasil, o India. Las continuas rebajas de expectativas de crecimiento en EEUU durante los últimos meses, ni el importante incremento de "warnings" empresariales (rebajas de las estimaciones de ventas/resultados/márgenes dadas por las propias compañías) de las últimas semanas se suman a esa ceguera voluntaria. En mi opinión, en los últimos trimestres, nada que tenga que ver con la economía ni los resultados empresariales está influyendo de forma significativa a la bolsa americana.

Entonces, ¿qué la mueve? Una vez más, como venimos observando desde el inicio de la crisis, principalmente importa el "show me the money", la expectativa de que las autoridades sigan inflando la burbuja monetaria actual, de que Bernanke siga haciéndoles ricos provocando y financiando subidones especulativos que tú y yo ya sabemos cómo terminan. En resumen, está muy claro que muchísimos profesionales basan su proyección inversora en que el dictador intervencionista seguirá ejerciendo para favorecerles. La economía, para los idiotas. ¡Así sí que me siento seguro! En el fondo, hacen algo parecido a lo de la mayoría de la población cuando les preguntas si creen que el euro se salvará, te contestan: "no lo dejarán caer", o "algo harán". Como los niños, suplimos la falta de ideas con deseos, como no se rigen bajo ninguna ley natural, cabe todo. 

Lo que ahora me pregunto es qué puede acabar con esta fe ciega en la Fed y su Sumo Pontífice, Bernanke. Los americanos lo llaman: "Do not fight the Fed" (No luches contra la Fed). Sin embargo, cuando pienso en el largo plazo, yo prefiero "do not fight reality", porque creo más en que se imponga la realidad económica que en el intervencionismo de los Bancos Centrales (de eso hay ejemplos conocidos en el mercado de divisas, por ejemplo, el yen japonés).

¿Crees que exagero sobre el papel intevencionista de la Fed? La Reserva Federal de NewYork acaba de publicar un informe con interesantes conclusiones. Por ejemplo, desde 1994, más del 80% de la rentabilidad adicional de la bolsa americana sobre los bonos del Estado (Treasuries), se ha producido en las 24 horas previas al anuncio de intervención de la Fed. Mi traducción al castellano de a pie: los traders de los grandes bancos de inversión que purulan alrededor de la Fed disfrutan de una información/rumor antes de que nos llegue al resto de mortales. Aunque, la verdad, para darse cuenta de ello no hace falta entrar en tanto detalle, basta con trabajar en los mercados. Todavía recuerdo cuando el dólar se debilitó contra el euro desde 1,2650 a 1,30 en un par de sesiones, poco antes de mitad de septiembre de 2010, y entonces se hizo oficial el Quantitative Easing 2. Para saber cómo funciona ese tinglado, que le pregunten a Goldman Sachs, que "anticipó" muy bien esa reacción del dólar.

A los mercados financieros les gustan los intervencionismos de los Bancos Centrales, independientemente de los males futuros que siembren, porque es un buen negocio/regalo para ellos en el corto plazo (y la vida son dos días). Poco importa que el regalo para el resto de mortales sean burbujas o crisis por las estampidas de flujos financieros que siembran. Por eso, desde hace varios trimestres, "bad news" equivale a "good news", porque así, en otro episodio más de desesperación de las autoridades, éstas meterán más dinero fresco en los mercados para "evitar que se acabe el mundo". Un ejercicio que se retroalimenta, como en cualquier otra adicción. Si no me crees, coge el calendario y empieza a contar, y eso que este año ya llevamos una subasta LTRO europea, y la prolongación del programa americano Operación Twist. Quien no vea esta burbuja es porque no quiere. 

Entonces, ¿qué puede acabar con el favor del dictador hacia sus compañeros de sector? Pues quizás sea la sequía. Me explico, EEUU sufre la mayor sequía desde 1988 (te recuerdo que este invierno ha sido uno de los más calurosos en medio siglo), con un 56% del país en condiciones de sequía. Eso está provocando una reducción en las perspectivas de las cosechas de grano (maíz, trigo, etc), y consecuentemente una subida de los precios de estos alimentos. Por ejemplo, el precio del maíz ha subido aproximadamente un 40% en un mes. Si la subida de precios llega a ser importante en su conjunto, ésta podría empujar al alza los indicadores de inflación, lo que podría frenar a Bernanke en su dispendio monetario que dura ya casi un lustro. Te recuerdo que la principal excusa intelectual de Bernanke para crear dinero nuevo y meterlo a dedo donde le viene en gana es el miedo a la deflación, a la caída de precios. Imagínate qué curioso, que la misma bonanza climática atípica que ha favorecido, durante este invierno, un nivel de actividad mejor de lo habitual en algunos sectores como la vivienda americana (muchos analistas, como cada año desde 2007, ya vaticinan la recuperación de dicho sector), fuera ahora la causante de que Bernanke no le diera a WallStreet su regalo periódico al que le ha acostumbrado desde hace varios años. Además, ¿recuerdas la que se armó en MENA (Norte de África y Oriente Medio) la última vez que las manipulaciones de Bernanke provocaron fuertes subidas en los precios de los alimentos? No sé, quizás sea la nueva estrategia de la CÍA para derrocar a dictadores "no amigos".

Aunque el tema que te expongo es sólo una remota posibilidad que analizo, que Bernanke retrase su Quantitative Easing 3 porque suban algunos indicadores de inflación (no la subyacente), para mí, la idea sí es clara: las burbujas y excesos siempre acaban mal, aunque normalmente no sepamos la fecha de su final, ni el catalizador que inicia la reacción en cadena.

Resulta vergonzoso y estúpido económicamente que nuestra sociedad, la española, tras cometer prolongados excesos que ahora debemos pagar (literalmente), se dedique mediáticamente a demonizar la exigencia de cuadrar nuestras cuentas y vivir con lo que tenemos/ganamos. Entre tanta demagogia y pobreza intelectual sobre lo mala que es la austeridad, y gastarte ÚNICAMENTE TODO lo que tienes/ganas/ingresas no es austeridad, te recuerdo que en 2011, el gasto público fue superior al de 2007. Es decir, de momento, nuestro sector público, de austeridad, básicamente sabe cómo se escribe.

miércoles, 11 de julio de 2012

DESEQUILIBRIOS: SÍNTOMAS DE LA BURBUJA MONETARIA QUE HOY INFLAMOS

Las burbujas generan desequilibrios porque expanden tendencias más allá de lo razonable, y porque impiden los ajustes reequilibrantes naturales en otras partes de la economía. Por ejemplo, China lleva muchos años manteniendo su divisa artificialmente barata, lo que le ha permitido exportar mucho, absorbiendo parte de la riqueza que se generaba en otros países. Sin embargo, ese desequilibrio arbitrario en el tipo de cambio trae otros desequilibrios peligrosos en el largo plazo, que es hoy. Esa divisa barata atrajo mucha inversión. De hecho, el país ha crecido excesivamente a base de dinero inversor internacional. Una burbuja inversora (exceso de oferta), diferente de la consumidora (exceso de demanda) de Occidente. Sin embargo, ese rápido crecimiento en la inversión no ha ido acompañado, a una velocidad similar, del crecimiento del consumo. Ese desequilibrio es el que hoy amenaza a la economía china. Ahora que sus costes laborales ya no son tan desorbitantemente baratos (algo que inexorablemente debía ocurrir en algún momento futuro), otros países atraen la inversión, y el consumo existente parece difícil que pueda sustituir a ese exacerbado crecimiento vivido cuyas raíces surgían de la manipulación arbitraria de su divisa. Hoy, China baja periódicamente los tipos de interés en un intento, en mi opinión, de ralentizar la velocidad a la que se desinfla esa burbuja creada, principalmente en el crédito y en los inmuebles (¿te suena?).

Actualmente, las manipulaciones de los mercados están bien vistas. Basta con decir que es por el bien común, por el interés general. La mayoría no es consciente de que los desequilibrios que generan son positivos hoy (mientras inflan la burbuja), pero más negativos mañana. Son pan hoy, y hambre para mañana. Para los que pensamos que la economía funciona mejor con mercados de compradores y vendedores libres, que con dictadores todopoderosos, las actuales políticas económicas son bombas de relojería nucleares para la economía mundial y, por extensión, para la sociedad. 

Otro ejemplo es el Banco Nacional de Suiza, que sigue interviniendo sin tregua su divisa para evitar que se aprecie (a un ritmo aproximado de CHF15.000M por semana). Por desgracia, creo que más pronto que tarde te escribiré en este blog sobre las consecuencias nocivas que generará esa política intervencionista. Como te decía antes, manipular está a la orden del día. El Banco de Dinamarca también hace lo propio, interviniendo artificialmente su divisa para que ésta no se aprecie frente al euro. Eso implica que no se encarece lo que el mercado opina que vale, y en consecuencia, sigue entrando dinero, que la entidad intenta compensar vendiendo el suyo creado para la ocasión. Otro síntoma adicional de cómo se va inflando peligrosamente la burbuja monetaria global que vivimos es el tipo de interés de dicho Banco Central. Este cobra 0,2% por prestar a la banca, y ha bajado el tipo de depósito hasta el -0,2%, es decir, también cobra un 0,2% a los bancos que hagan depósitos. En resumen, cobra 0,2% a los bancos, le presten o le pidan prestado. Pero, ¿esto por qué ocurre? Porque huye tanto dinero de la zona euro con problemas hacia otras divisas, por ejemplo la corona danesa, que su Banco Central impone tipos nominales negativos para que sus bancos no le traigan más dinero para hacer depósitos. Cuando parece que la burbuja ya no se puede inflar más, se inventan algo nuevo. ¡Estos chicos sí que saben inflarlas! Han pasado de ZIRP (Zero Interest Rate Policy) a NIRP (Negative Interest Rate Policy). Otra etapa más de la metástasis monetaria que estamos creando.

¿Resulta agradable vivir en un mundo cuyo nivel de vida es insostenible y lo intentan prolongar artificialmente a base de manipulaciones que, cuando revientan, magnifican el daño que se genera? ¿Qué te parece que nuestra sociedad celebre cada intervención mientras vamos viendo aparecer nuevos síntomas de esos desequilibrios sembrados día a día? Yo esta película ya la he visto, y no hace mucho, en el 2000, y en 2007. Después, siempre acaba igual y los lamentos son siempre los mismos: ¿como pudimos inflar esa burbuja? ¿Por qué nadie hizo nada (de hecho suelen ser las autoridades el colaborador/promotor necesario de esa nociva práctica)? ¿Dónde están los responsables de este mal que nos empobrece?  y bla, bla, bla. Todo menos parar la música y que te culpen a ti de los excesos cometidos.

Tenemos un predisposición natural a las burbujas, porque preferimos leer en la prensa o votar en las urnas a cualquier mentiroso/inepto que nos diga que somos "la más bella del reino", frente a cualquiera documentado y no populista que nos venda soluciones no gratuitas. El coste de aceptar la verdad desagradable es el esfuerzo, el sacrificio. Esos valores hoy tan odiados en nuestra sociedad.

Termino con un tema de actualidad. El escándalo que estamos viendo en Reino Unido por los supuestos intentos de manipulación del Libor por parte de Barclays y otras entidades, es otra muestra más de cuan alejados vivimos de la economía de mercado. Este caso se añade a otros muchos ejemplos. Por recordar, la Fed manipula los mercados financieros en su conjunto, y el BCE también. El Banco Central de Dinamarca, el Banco Nacional de Suiza, y el Banco de Brasil, básicamente la divisa. El Banco de Japón, la divisa y los bonos. El de Inglaterra, los bonos del Estado. Los High FrequencyTrades (HFT), programas algorítmicos de gestión que acceden al mercado antes que la mayoría, manipulan las posiciones de compra/venta, los grandes bancos y gestoras manipulan cotizaciones a través de sus operaciones en los opacos "dark pools", los grupos (bancarios) que rigen los CDS (Credit Deafult Swaps), cobertura de impago, influyen en los precios de éstos (que cotiza entre otros el riesgo país). Está claro que, en este planeta, si no manipulas las cotizaciones de algún activo, no eres nadie. Todos estos pequeños dioses en su feudo creen que saben mejor que tú y que yo lo que nosotros necesitamos, lo que debemos comprar, cuánto, y a qué precio. Por eso están ahí para imponernos lo que a sus sumisas ovejitas nos conviene. ¿No deberíamos celebrar tanta fortuna? Así nos va, y espera a ver lo que ocurre en los próximos años con la que están sembrando a nivel global  ¡Viva el mercado, o lo que queda de él!

martes, 26 de junio de 2012

(AMERICAN) REALITY BITES

En ocasiones te he hablado de los desequlibrios que hoy se están sembrando en Occidente con las actuales políticas monetarias (de dinero fácil y barato para algunos) y fiscales (cuadrar tus ingresos con tus gastos está mal visto tras décadas de no hacerlo casi en ningún año). Hoy te voy a actualizar algunos números para que te hagas una idea de alguno de los tsunamis financieros que asolarán Occidente en los próximos años.

Durante tiempo te he explicado que la política de Bernanke de tipos a 0% (no sólo de mantenerlos sino de prometerlos durante varios años más) es pan hoy y hambre para mañana. Te he detallado los riesgos que implica tanto económicos (alimenta burbujas, y distorsiona los mercados financieros y la economía haciendo que parezcan temporalmente viables inversiones que no lo son) como morales (das dinero "a dedo", y además creas inflación para empobrecer al ahorrador al transferir su poder adquisitivo a los más endeudados, premiando los excesos y castigando la sensatez).

Hoy no te hablo de "riesgos potenciales" sino de realidades absolutamente seguras y nocivas. Los Estados de EEUU tienen unos compromisos futuros de pensiones públicas y de cobertura sanitaria gigantescos. Para hacer frente a esas obligaciones, los Estados deben ir haciendo aportaciones a fondos que se invierten con el fin de atender esos pagos futuros. Tradicionalmente, esos fondos invierten gran parte de su dinero en Deuda del Estado (Treasuries). Como Bernanke se ha propuesto mantener los tipos a corto plazo casi a 0 (Zero Interest Rate Policy) y manipular los mercados comprando deuda a largo para bajar también los tipos de interés de largo plazo, dichos fondos deben buscar la rentabilidad que les permita hacer frente a sus obligaciones de pago en activos con más riesgo. Hoy, esos fondos sufren una falta de capital que los Estados, por sus precarias finanzas, no están aportando. No sé si Bernanke espera que dichos fondos se vayan directamente al casino a jugarse un todo o nada al rojo o al negro, pero los números no generan mucho optimismo.

El Pew Research Center cuantifica la situación a finales de 2010. Te detallo algunos números. La falta de capital de esos fondos públicos (la diferencia entre sus activos actuales y sus obligaciones futuras valoradas a día de hoy) sería aproximadamente de $1.4 Trillones americanos (billones europeos). En el 2000, más de la mitad de los Estados tenían sus pensiones capitalizadas al 100% (los activos superaban a los pasivos). En 2010, sólo Wisconsin. Los compromisos por pensiones estatales sufren un infracapitalización de unos $750.000M, y los compromisos por cobertura sanitaria unos $625.000M.

¿Crees que exagero, que soy pesimista y no realista? El NewYorkPost acaba de publicar que JPMorgan realizó un informe “strictly confidential” el año pasado donde advertía de que la falta de capital del sistema público es una bomba de relojería para muchas ciudades y Estados americanos. El revuelo no viene sólo porque los políticos no estén haciendo hoy nada al respecto, sino porque muchos de esos compromisos están "off balance sheet", fuera de balance, ocultos a la contabilidad. A direferencia de los números de 2010 del Pew Center, JPMorgan estima el agujero en casi $4 Trillones (frente a los $0.9T oficiales). Imagino que el Pew Center se basó en la contabilidad oficial, mientras que la banca sabe muy bien la diferencia entre oficial y oficioso. En cualquier caso, quédate con la cantidad que prefieras, que este baile todavía no ha empezado, y ya habrá tiempo de recalcular.

Sirva de ejemplo el artículo del 21 de junio del ChicagoTribune donde califica su Estado (Illinois) como el que está en peor situación financiera de EEUU. Dicho Estado ha reconocido que a finales de 2011 tenía una falta de capital en pensiones y otras obligaciones por valor de $83.000M. Sólo tenía cubiertos el 43,4% de sus compromisos.

Que Obama siga gastando anualmente más de $1T más de lo que ingresa (casi $2.5T), lo que requiere emitir más deuda además de refinanciar la que vence, sólo añade más dudas a la precaria situación de sus finanzas públicas.

Me ratifico en mi opinión sobre el futuro de Occidente. Su creciente deuda pública (por seguir con déficits cada año), su agujero en las pensiones futuras, su insostenible sistema sanitario, etc matan cualquier duda sobre el camino que estamos eligiendo. El camino por el que nos llevan las actuales políticas de Occidente traerá grandes desórdenes sociales, ¿o cómo crees que reaccionarán los ciudadanos americanos el día que les informen oficialmente que les reducirán drásticamente esas coberturas sociales? ¿Crees que sus hijos aceptarán pagar muchos impuestos para cubrir ese agujero presupuestario de la generación de sus padres?

En los próximos años, en algún momento, los mercados se asustarán de esta situación y decidirán dejar de prestar al líder mundial (hoy ya ocurre en cierta medida, los otros Bancos Centrales diversifican sus compras de divisa, por eso el 60% de la nueva deuda de Obama se la ha comprado su propio Banco Central). Entonces, ¿qué crees que hará Bernanke? Lo de siempre, imprimir más billetes... hasta que la situación reviente. Estamos en los últimos años de esta vorágine especulativa en que los Bancos Centrales lo intentar dirigir/planificar todo manipulando los mercados, intentando crear un castillo de naipes a su gusto a base de sembrar nuevas burbujas. En fin, como hoy nada existe en las miras oficiales a más de dos trimestres, esas bombas nucleares sociales podemos seguir ignorándolas, y sólo centrarnos en cuándo harán la Fed y el BCE nuevos billetitos para seguir inflando la actual burbuja monetaria. Al fin y al cabo, eso es lo que hizo subir últimamente a las bolsas internacionales, al euro, etc, lo único que importa. La ralentización económica que vemos hoy en América, China Brasil, Europa, etc no son nada que requiera ajustes en los mercados. Recuerda que los mercados viven hoy agarrados al "es temporal", "nada importa demasiado", "todo va bien", "lo tienen que solucionar", "no lo pueden dejar caer", "los políticos harán algo", "Bernanke Put", etc.

domingo, 17 de junio de 2012

HUELE A OTRO FESTIN MONETARIO

La incertidumbre griega es la excusa perfecta para hacer más de lo único que las autoridades saben hacer para solucionar esta crisis: imprimir más billetes. Los mercados ya lo celebran.

Lo bueno es que se prepara otra gran fiesta. Lo malo es que sólo es para los mismos de siempre (el triunvirato Bancos Centrales, banca, y gobiernos) y la pagan los de siempre. Los organizadores vuelves a ser los Bancos Centrales. Sus invitados, a los que van a volver a regalar mucho, mucho, mucho dinero son las entidades financieras y los gobiernos (cuya nueva deuda será comprada por las entidades financieras). Y todo, ¿para qué?, ¿por qué? ¿Para salvar al mundo (la excusa de siempre)? NO. Para que los gobiernos puedan seguir gastando el dinero que no tienen y para que la banca no tenga que recapitalizarse como debiera, haciendo menos ricos a sus dueños y directivos y haciendo que los bonistas y depositantes asuman la responsabilidad que asumen cuando cobran esos intereses. Falta una cuestión, ¿quién paga la fiesta? Los de siempre, tú y yo, a través de la nueva deuda que emiten en nuestro nombre y que nosotros y nuestros hijos tendremos que devolver, mientras nos siguen subiendo toda clase de impuestos, tasas, y recibos regulados (agua, gas, electricidad, teléfono, transporte público, etc).

Si supieran algo de economía y tuvieran algo de moralidad sabrían que, quien puede y debe sacarnos de esta crisis es el consumidor y las empresas. Los verdaderos protagonistas de una economía de mercado sostenible porque son los más eficientes gestionando el dinero, y sus legítimos dueños. Estos a quien esquilman de forma recurrente.

El viernes, Merkel dijo que los inversores no confían en la eurozona. Se quedó muy corta. Ni los inversores, ni los ciudadanos. ¿Cómo podemos confiar en gente que acuerda algo y, en seguida, no lo cumple y/o no exige que otros lo cumplan? La sensación que se transmite es que no hay criterio, no hay firmeza, no hay sinceridad, no hay seriedad, y no hay responsabilidad. Por ejemplo, el 90% de 89 entidades pasaron el "super exigente" stress test europeo. Hoy no estamos, ni de lejos en esos supuestos tan exigentes e improbables que se contemplaban, y aún así, diversos bancos han caído y/o han necesitado capital. ¿Quién responde por ello, por habernos vendido semejante irrealidad/mentira? Como siempre, nadie. Entonces, ¿por qué creernos lo próximo que nos digan? Si los ciudadanos no vemos ninguna consecuencia en sus actos, todo lo contrario que en los nuestros, ¿cómo podemos llamarle a esto democracia cuando vemos como varias castas, sin ningún pudor ni vergüenza, viven al margen de las normas que sí nos someten al resto?

El jueves, Francisco González, Presidente de BBVA, declaró que saldríamos de la crisis si le dieran al BCE poder político para que preste de forma ilimitada al Fondo de Estabilidad Permanente y que éste compre deuda de los Estados. Vaticinó que, al día siguiente, los mercados subirían un 30% ó 40%. ¡Tonto de mí! Y yo que creía que estábamos en una economía de mercado, donde los beneficios empresariales y no el dinero público metido a dedo debía mover las bolsas. Al margen del porcentaje, yo le diría varias cosas a este señor. Primera, ¿se olvida usted que el BCE ya les inyectó dinero de forma "ilimitada" a finales de febrero de 2012 y a finales de diciembre de 2011? Por lo visto no fue suficiente ¿existe dinero suficiente para ustedes? Segundo, ¿cada cuánto se supone que deben prestarles barato el dinero DE TODOS a su gremio y a los gobernantes a quienes los mercados, libremente, no quieren refinanciar? Tercero, ¿cree usted que vivimos en la economía del Monopoly, donde el dinero es infinito y se puede dar a dedo? En el mundo real, prestar ilimitadamente te aproxima a arriesgar ilimitadamente. Cuarto, ¿tan poco cree en la economía de mercado que propone esa planificación centralizada que tan malos resultados ha dado históricamente a la humanidad ... o es sólo cuando les toca ajustarse a la realidad a ustedes y a los gobiernos? (recuerda lo de privatizar beneficios y nacionalizar pérdidas).

Lo que está muy claro es lo poco que les gusta la democracia económica (el mercado) a las castas dominantes. Los banqueros mundiales prefieren unos pocos poderosos a los que apoyar en campaña, subvencionar, prestar, etc. (no he dicho "comprar", aunque lo hayas pensado) ¡Cuanto les gusta esta oligarquía en la que las consecuencias de sus errores, a diferencia de las de los ciudadanos de a pie y las pymes, se financian con el dinero de todos los ciudadanos! Es tan vergonzosa la situación que hasta pueden reclamar públicamente más dinero sin que nada chirríe.

En EEUU, aplican una política monetaria relativamente similar a la europea: la del dinero fácil para aquellos cercanos a la Fed (gobierno y banca). Sin embargo, allí Bernanke cree en lo que hace, aunque a mí me parezca una irresponsabilidad (por los riesgos gigantescos que asume de inflación y burbujas), un acto de soberbia (al manipular los mercados como si él fuera más eficiente decidiendo qué necesitan millones de ciudadanos que ellos mismos), y la más absoluta injusticia social (utilizando dinero público como dinero fácil para los de su entorno). El 21 de noviembre de 2002, Bernanke dio una conferencia en la que explicaba cómo actuar en caso de riesgo de deflación. Lo que allí definió es lo que hoy conocemos como Quantitative Easing1, QE2, y QE 2.5 (conocido como operación Twist). El QE3, que te auguro veremos dentro de poco, seguramente se parecerá a una de las medidas del QE1, comprar bonos de Agencia (Freddie Mac, Fannie Mae, Ginnie Mae) y/o paquetes de hipotecas/préstamos que éstas tengan.

Hoy, tras varios años de crisis y medidas anti-crisis, veo claro cómo la sociedad ha ido deshojando la margarita. Cada vez, mi ingenuo optimismo de que elegiremos el camino sostenible aunque sea cuesta arriba, se va disipando. Al igual que en burbujas anteriores, la sociedad se niega a parar esta burbuja monetaria que estamos creando porque teme los efectos de su explosión. Pero eso no soluciona el problema, lo agrava como precio por aplazarlo un poco más. En algún momento, reventará esta burbuja monetaria, y entonces no habrá dinero suficiente para inflar otra que suavice los dañinos efectos de la que explota. Esta vez no habrá dinero suficiente porque cada burbuja que se crea debe ser mayor que la anterior para tener efectos importantes, y ésta se está sembrando en torno a los gobiernos y el sistema financiero, los dos mayores pilares del riesgo sistémico. Nuestros errores pasados nos trajeron hasta esta crisis. Los presentes la agravan. En Occidente, el desorden social y la necesidad de quitas es el camino que estamos eligiendo para el futuro. No son los recortes sociales la semilla sino que éstos, absolutamente necesarios y apenas aplicados, combinados con la injusticia de beneficiar a algunos a dedo, es lo que garantizará el descontento social y la negación de nuestra obligación de pagar las deudas que los gobernantes de hoy están contrayendo en nuestro nombre.

En los libros de historia se verá muy claro, y los jóvenes se preguntarán: ¿por qué nadie hizo nada? La respuesta siempre es la misma: porque nadie quiere ser el malo que para la música, prefieren ser los salvadores que invitan a otra ronda (con nuestro dinero).

viernes, 8 de junio de 2012

¿QUIEN ES EL RESPONSABLE?

Cuan cierta es la frase de Napoleón: "La victoria tiene cien padres y la derrota es huérfana". Uno de los hábitos más extendido en nuestra sociedad es el de culpar a otros de nuestros males, de nuestros errores y fracasos, y de nuestras crisis. Además, por nuestra limitada capacidad para trabajar con varias variables a la vez, al injusto e incoherente acto de eximirnos de toda responsabilidad le añadimos otra injusticia: concentramos toda la responsabilidad en una o dos dianas, eximiendo también a otros responsables. Qué fácil es concluir que la culpa simplemente es de la banca, o de los políticos, o de los empresarios, o de los alemanes, o de los griegos, o de los chinos ... ¿De qué te vas a sorprender en una época en la que vivir de tus propios medios se llama austeridad?

Por irrelevante que parezca, los planteamientos sobre a quién culpamos de nuestra crisis juegan un papel muy importante de cara a resolverla. En el clima social actual, la tensión contra la banca, la corriente anti-alemana, etc, generan freno económico, "desunión" (europea), etc. A más crisis, más crispación/odio ... y queda mucha por delante. Para valorar las cosas en su justa medida, es imprescindible conocer el origen de la situación actual.
 
Lo que ha llevado a Occidente hasta una crisis tan larga y profunda como la actual es el desequilibrio entre ahorro y consumo experimentado durante varias décadas. La sociedad ha consumido hasta quedarse sin dinero y luego ha continuado haciéndolo a crédito. En contrapartida, el ahorro ha sido el gran olvidado de la sociedad. El problema de lo ahorrado es que una parte, la invertida en activos con riesgo, sube o baja de valor mientras que la deuda permanece prácticamente inalterada en el corto plazo. Por eso, era sólo cuestión de tiempo que alguna crisis coyuntural (período de tiempo en que el valor de los activos ahorrados tiende a caer temporalmente) evidenciara las graves consecuencias de ese desequilibrio: poner en duda la solvencia general.

Ese crecimiento económico insano, a base de un exceso de consumo y una falta de ahorro ha tenido varios grandes aliados, entre los que yo destacaría:
  • El consumidor. Consumir es más agradable que ahorrar (que es posponer el consumo al futuro), lo que ha favorecido ese exceso. ¿Alguien firmó una hipoteca obligad@ a punta de pistola? ¿Es que quien pide un crédito para cambiarse el coche no es jurídica y moralmente responsable de sus actos? Además, como ciudadanos, somos responsables de los líderes a los que hemos dado potestad para actuar/gestionar en nuestro nombre.
  • Los Bancos Centrales. Su tendencia a mantener bajos tipos de interés para favorecer a la economía en el corto plazo es un incentivo al consumo y va en detrimento del ahorro (que recibe menos por esa inversión sin o con poco riesgo). En las dos últimas décadas, los Bancos Centrales desarrollados han tendido a aproximar los tipos a cero de forma tendencial. En mi opinión, son uno de los mayores responsables de las burbujas vividas, que son agradables mientras se inflan y cruentas e injustas cuando revientan.
  • Las empresas. Los tipos bajos han fomentado las inversiones apalancadas (con deuda), y han favorecido que temporalmente sea rentable lo que con tipos más altos no lo sería. La ambición por crecer ha favorecido esa asunción de más riesgo, especialmente en las empresas cotizadas, donde los múltiplos que pagan los mercados van muy ligados a las expectativas de crecimiento en beneficios. Además, los directivos ganan más si el beneficio es mayor, y nadie se lo ajusta a la baja en función del riesgo asumido para llegar a ese beneficio.
  • Los políticos. Acelerar el consumo en el corto plazo es pan hoy y hambre para mañana, pero las legislaturas son cortas, así como sus miras, su conocimiento, y sentido de la responsabilidad. El endeudamiento barato y de fácil acceso facilita gastar más, algo que permite hacer cosas vistosas que dan votos. La solvencia de las entidades públicas se daba por hecha. La arrogancia y el exceso de confianza están entre los defectos que siembra la abundancia de dinero en los seres humanos.
En resumen, a todo el mundo le apetecía que siguiera la fiesta. Sólo la realidad podía terminarla. Ni los conocimientos, ni el sentido de la responsabilidad, ni la valentía del que cree en algo, estaban presentes en la sociedad. Los dirigentes políticos son responsables de la irresponsable e insostenible gestión que han realizado. Los ciudadanos podríamos haber hecho algo, y hemos preferido votar a quien nos vendía algo aparentemente más bonito, que no mejor. Y cuanto peor se ponga la situación, más fácilmente escucharemos el canto de sirenas del mejor populista que se presente a las elecciones.

Hoy me viene a la memoria como algunos políticos americanos reclamaban hace aproximadamente una década que el Estado (a través de Freddie Mac, Fannie Mae, la Fed, etc) debía crear el acceso a una vivienda al pueblo americano ¿A TODO EL PUEBLO SIN EXCEPCIÓN NI REQUISITO? Así se contribuyó a sembrar la burbuja inmobiliaria. Una vez más, las buenas intenciones basadas en irrealidades acaban mal. Yo creo que lo más social que se puede hacer por los ciudadanos es ser realista con lo que hay, y a partir de ahí, discute cuanto quieras sobre cómo lo gestionas/distribuyes.

Recuerda una cosa, la autoridad debe ir inexorablemente pegada a la responsabilidad. Cada puesto, cada estructura social y/o económica debe conllevar esos dos conceptos. Quien decide, debe responder por ello. Si se decide sin consecuencias directas para esa persona, el tiempo se convierte en una cuenta atrás hasta la explosión.

Termino con una reflexión, si mañana revienta este castillo de naipes monetario donde nos están metiendo las autoridades, o la burbuja de deuda soberana existente, ¿hasta qué punto pagarán con su nivel de vida y/o su dinero los que hoy deciden? La mayoría de ciudadanos ya sé que seremos los que lo pagaremos.

domingo, 20 de mayo de 2012

BIENVENIDOS A PLANET 51

Es lo primero que yo le diría a los "bond vigilantes", porque deben sentirse como en otro planeta.

Existen diversos mercados financieros. En ellos, se intercambian con más o menos transparencia, seguridad jurídica, liquidez, etc diferentes bienes, ya sean presentes (contado) o futuros (contratos negociados hoy sobre operaciones futuras). De entre los muchos activos comprados y vendidos en esos mercados, en ocasiones hemos hablado de la deuda soberana, de los bonos de los Estados. De ellos hablaremos hoy.

Si la mayoría de inversores en renta variable (bolsa) tienden a fijarse en los beneficios presentes y los futuros como referencia para valorar las acciones de las empresas cotizadas, los inversores profesionales (gestores) en bonos soberanos tienden a valorar y estimar la capacidad presente y futura de los Estados (Instituciones Públicas) de hacer frente/devolver sus deudas. Para hacerlo, analizan las cuentas públicas actuales (ingresos, gastos, déficits, etc) y estiman las futuras en base a presupuestos oficiales, objetivos fijados de déficit, proyectos, legislación, perspectivas de crecimiento económico (muy importante para determinar los ingresos públicos), etc. Para ellos, es importante quién gana unas elecciones, qué promete, qué cumple realmente, etc. Ellos son los llamados "bond vigilantes".

Para estos gestores/analistas, existen paradigmas básicos y de sentido común, por ejemplo, si tus finanzas presentes y perspectivas futuras empeoran, tú tienes más riesgo, más probabilidad de impago. Por eso, tendrás que pagar más para que ellos, los profesionales de este mercado, compren tus bonos, te presten el dinero de sus clientes que ellos gestionan. Ese mismo principio prevalece con los bonos que emiten la empresas cotizadas. Cuanto peor va la empresa, más paga en sus bonos. Como suele decirse, a mayor riesgo asumido, mayor rentabilidad esperada (por asumir ese riesgo). En este sentido, las Agencias de Rating son herramientas adicionales para los gestores porque emiten calificaciones crediticias sobre diferentes emisores (gobiernos, empresas, etc), es decir, dictaminan el nivel de riesgo según el criterio de la Agencia. Existen muchos instrumentos para invertir en la deuda de los gobiernos, pero hoy, para entender mi razonamiento, nos centraremos en los bonos del Estado.

¿Cuál es la idea de este artículo? La idea es que, las medidas políticas y monetarias extremas de los últimos años han situado la cotización de los bonos soberanos en niveles absurdos, irracionales, y eso, ya sabemos cómo acaba, ¿verdad? La buena noticias es que ya has vivido varias burbujas, por lo que ya sabes mucho sobre ellas. La mala es que ya hay varias sembradas por todo el planeta monetario y, todavía, no he visto ninguna que hayan conseguido desinflarla. Sólo tienen "on" y "off", o se inflan o revientan. La lógica de deshincharlas poco a poco no es aplicable a algo que, por definición, se crea precisamente por nuestra irracionalidad como grupo.

La mayoría de gobiernos occidentales ha visto como en los últimos cinco años les caían de forma importante sus ingresos (por la crisis). Esa mayoría apenas ha reducido sus gastos para ajustarse a esos nuevos ingresos. El resultado es que cada año, ese "gran" déficit (diferencia entre ingresos y gastos) han tenido que financiarlo emitiendo más deuda pública, que se suma a la que ya venían acumulando previa a la crisis. El resultado neto es: unas cuentas públicas muy debilitadas, con déficits y endeudamientos muy grandes (por no llamarlos desbocados). La lógica económica dice que esos emisores, los gobiernos, deberían ahora pagar más por su deuda. El precio del dinero a corto plazo (el tipo de interés) lo decide el Banco Central, y éstos los han bajado de forma generalizada para favorecer la recuperación de la economía. pero yo no me estoy centrando en eso sino en los tipos a largo, los que vienen definidos por los precios de los bonos a 3 años, a 5, a 10, a 20, etc.

Los gestores de renta fija llevan décadas financiando a los gobiernos mediante la compra de los bonos que éstos emiten. Hoy, la precariedad de las finanzas públicas sugiere que los tipos de interés que pagan los gobiernos deberían subir y, contrariamente, han bajado en la mayoría de casos en estos años. ¿Por qué?

Básicamente hay dos causas: la primera (y que no es el centro de este artículo) es que los inversores en activos con riesgo como la bolsa o las materias primas, han buscado refugio en la deuda del Estado y han comprado muchos bonos, haciendo subir su precio y bajar la rentabilidad que éstos ofrecen a dichos precios. La segunda causa es la que más me importa: como los compradores de bonos exigen más rentabilidad a los gobiernos porque ahora tienen más riesgo, los gobiernos han forzado a sus Bancos Centrales a comprarles sus propios bonos, a ir a los mercados a manipularlos (algo que podría conllevar pena de cárcel si lo hicieras tú o yo). ¿Cuál crees tú que es el objetivo del Quantitative Easing americano, o el de las subastas extraordinarias LTRO del BCE? Si Mahoma no va a la montaña, la montaña va a Mahoma. Si los gobiernos no gestionan bien tu dinero/impuestos NI TUS DEUDAS PRESENTES Y FUTURAS EN LAS QUE INCURREN, los mercados se lo hacen saber exigiendo más rentabilidad, al percibir mayor riesgo de impago futuro. Y los gobernantes, lejos de hacer caso y/o aceptar las reglas de juego de la economía de mercado, mandan a sus secuaces monetarios a jugar con armas de destrucción masiva monetaria para poder seguir rompiendo esa inconveniente lógica económica de que el mal gestor endeudado debe pagar más porque tiene más riesgo.

En mi opinión, muchos gestores de bonos deben sentirse como humanos en Planet 51, donde ellos son los extraterrestres, donde lo normal es anormal. Me explico, aunque moleste y disguste reconocerlo, lo absurdo no es que España, con su situación pague el 6,2% por recibir prestado a 10 años. Lo estúpido y manipulado es que EEUU, con su astronómica deuda, déficit, y perspectivas pague 1,71%, o que Bélgica, por ejemplo, con un 100% de deuda sobre PIB (si sumamos sus avales de Fortis y Dexia se acercaría al 140% sobre PIB) pague un 3,3%, y podría seguir con otros muchos países.

Esta situación absurda en la deuda soberana, una gran burbuja en mi opinión, es en gran medida el resultado de jugar a sustituir a la economía de mercado para valorar, financiar, y recompensar la creación de valor y la gestión de los recursos. Es uno de los pilares de las actuales políticas monetarias, la manipulación que ejercen esos endiosados desde su Olympo de Washington, Bruselas, Londres, o Tokyo recortando nuestras libertades, la libertad de decirle a esos horrendos gestores públicos que no queremos financiar su ineptitud ni sus eternas promesas. Sin embargo, los gobernantes consiguen igualmente el dinero que la sociedad libremente no quiere darles, fabricando más billetes que devalúan el valor de los tuyos, y contribuyen a sembrar otro verano calentito, calentito.

jueves, 17 de mayo de 2012

BANKIA: LA OBLIGADA PASTILLA ROJA PARA LOS ESPAÑOLES

En los inicios de este blog, en uno de los primeros artículos (En Junio, Fin Del QE2: ¿Se Acabó Matrix?) te expliqué cómo Bernanke estaba obligándonos a todos a jugar a Matrix. Con sus inyecciones monetarias a la banca y a su jefe, Obama, que no a la economía, adulteraba el conjunto de mercados financieros, provocando, financiando y orientando oleadas especulativas "al alza" en muchos activos cotizados. Hasta suena bien, como si fuera algo bueno para la economía que el dictador benévolo decida a dedo elevar el valor de nuestros bienes cotizados, sustituyendo al libre mercado.

Entonces, califiqué sus medidas monetarias, sus chutes, de droga financiera orientada a distorsionar la realidad reflejada en el precio de esos activos antes de sus intervenciones. El que fuera artificial, injusto socialmente, peligroso sistémicamente, etc no importaba. Como dijo el CEO de una de las grandes empresas financieras del mundo, a los mercados les gustan los dictadores. Le faltó añadir lo que se da por hecho ... porque les benefician a dedo con el dinero de todos y para riesgo de todos.

Cada tres trimestres aproximadamente, la economía y los mercados me recuerdan cuanta razón tenía yo al temerme, desde finales de 2009, que esta recuperación económica no era, ni es, sostenible por sí misma. ¿Por qué? Porque ha sido forjada con dinero fácil creado para la ocasión y no con reformas y ajustes en los excesos acumulados durante años a lo largo y ancho del sistema socio-económico occidental. Hoy, la gran mentira de Occidente no es que haya esperanza, sino que ésta pasa por seguir gastando el dinero que no tenemos hasta que un día, por arte de magia, y no porque hayamos ajustado los excesos cometidos, nos levantaremos y todo se habrá solucionado, la deuda, la desconfianza en la solvencia, la insostenibilidad del sistema, los déficits, etc. Por eso no aguanta la recuperación y cada varios trimestres los bancos centrales vuelven a inyectar más dinero a sus amigos (bancos y gobiernos), para provocar otro rebote especulativo al alza junto con un tímido tirón de la actividad productiva, más basado en el miedo (a que sigan subiendo las materias primas que compro para fabricar) que en la confianza (en la recuperación del consumo final).

Las personas necesitamos esperanza, más incluso que soluciones, sobre todo cuando la realidad es mala y el remedio doloroso, por eso nos agarramos a un clavo ardiendo. Estos días, mi teléfono parece el de un astrólogo de los de la tele. Ya lo cojo diciendo: Aquí Rappel, futurólogo.La caída de Bankia ha despertado al ciudadano español de a pié del sueño de "ya se arreglará todo" vendido desde los medios de comunicación por los organismos oficiales "por el bien común". Bankia nos ha obligado a tragarnos la pastilla roja, la que nos muestra lo que realmente hay. Como siempre en economía y política, se llama bien común a que el médico le diga al paciente con cáncer que tiene un gripazo, pues la realidad no generaría confianza. Pero la realidad, una vez más, se abre camino frente a la dulce mentira que nuestra sociedad le pide diariamente a los medios de comunicación, y lo ha hecho como suele hacerlo el que lleva tiempo injustamente silenciado, llamándonos por nuestro nombre: "gilipollas".

Los somos por creer que los importantes y prologados excesos no requieren importantes y prologados ajustes, por actuar como si no importaran las bajadas generalizadas de ratings soberanos ni al sector financiero, ni la quita griega, ni la caída de Dexia y otros, ni los artificialmente bajos tipos de interés a corto y largo plazo, ni las manipulaciones sistemáticas de las cotizaciones (de bonos, divisas, bolsas, etc), ni los déficits sistemáticos, ni las mentiras contables comúnmente aceptadas, ni las ayudas públicas arbitrariamente concedidas. ¿Qué le vamos a hacer si ya no cabe más mierda debajo de la alfombra?

Considéralo una promesa de este bloguero: antes de que acabe el año 2012 (o incluso el verano), las turbulencias financieras traerán el Quantitative Easing 3 de la Fed, y/o el LTRO 4 (préstamos del BCE a la banca) y/o más compras de deuda soberana por parte del BCE. Otro chute para sus adictos amigos con el habitual argumento de "si no lo hacemos se acabará el mundo, por enésima vez". Mi esperanza, como ciudadano español, es que el gobierno siga ajustando a la baja presupuestos, plantilla pública, empresas públicas, inversiones, etc. porque eso implica sanearse y considero que es el primer pilar imprescindible si quieres sembrar un futuro bueno y sostenible. Que el PIB caiga un poco más o un poco menos, y que eso haga que cumplamos o no con el objetivo de déficit prometido a Bruselas lo considero accesorio, pues realmente es el acicate para justificar socialmente ese ajuste. Igualmente, que el futuro sea dentro o fuera del euro, aunque desee que sea dentro, no es tan importante como llegar a esa encrucijada financieramente saneado.

En mi opinión, el mayor problema de Grecia no es que seguramente se saldrá del euro en los próximos meses (ese sería su segundo mayor problema), sino que paralizar las reformas prometidas servirá como excusa, causa, y efecto, para mantener un sistema socio-económico, el griego, absolutamente ineficiente. Utilizarán la debilidad de su divisa para evitar las reformas necesarias. Con lenguaje populista convertirán en virtud nacional los defectos que les han llevado a su situación actual. Pues nada, a continuar viviendo del Estado, que la experiencia histórica del Telón de Acero augura un gran nivel de vida, bienvenidos a la Cuba europea.

martes, 1 de mayo de 2012

NO ESTAMOS SOLOS, SOMOS MUCHOS

A veces, parece que algo sea cierto sencillamente porque lo dice mucha gente. Eso ocurre con las versiones oficiales, que salen en muchos medios de gran difusión y las repiten diferentes personajes públicos implicados, eso les da aceptación social, y se le atribuye veracidad. En ocasiones, la falta de información nos hace directamente creer lo que nos dicen (¿alguien duda que el hombre ha llegado a la Luna?). Otras veces, prescindimos de la argumentación aunque tengamos medios para cuestionarla y/o posteriormente comprobarla (¿dónde están las armas de destrucción masiva de Iraq?, Trichet dijo un viernes que no compraría deuda soberana y la semana siguiente lo hizo, sin ninguna consecuencia). La aceptación social nos da seguridad, una necesidad imperante para la mayoría de las personas. Como le ocurre a los ñúes, ir con la manada nos aporta seguridad.

A los que dan la información oficial, normalmente les beneficia mostrar el vaso medio lleno, independientemente de si es razonable o no. Cuando alguien discrepa de la opinión oficial suele tener menos medios para difundir su punto de vista, y además debe argumentarlo mucho más que a la inversa. Su listón está mucho más alto.

Hoy te voy a mostrar varias opiniones discrepantes de las actuales políticas aplicadas por los Bancos Centrales en la crisis actual. Te recuerdo que el propio Bernanke reconoció cuando empezó a aplicar las medidas llamadas "no convencionales" que eran un terreno virgen y que se desconocían los riesgos que implicaban. Sin embargo, eso no ha impedido que periódicamente las magnifiquen y amplíen la variedad como si nada, como si fuera lo mismo apostar en algo cuyas consecuencias reconoces desconocer 3 que 300, durante un día que mil.

Recuerda que el objetivo de este blog es complementar a los medios de comunicación habituales exponiéndote algunas partes de la realidad que normalmente no te muestran, que suelen ser las que no gustan, las que no dan votos, las que a veces muestran el privilegiado status quo de algunos que mandan y/o financian y/o aportan ingresos publicitarios a esos medios de comunicación masiva.

Los riesgos de las actuales políticas actuales los identifican muchísimos economistas, gestores, y analistas a los que yo he tenido acceso en los últimos años, pero la mayoría de la población no. Hoy te expongo algunos ejemplos de economistas reputados críticos con las actuales políticas monetarias:

En abril, en un artículo de la revista Forbes, el editor jefe Steve Forbes, hablaba sobre Bernanke y sus políticas y opinaba lo siguiente:
  • Calificaba a Bernanke de socialista, característica que en América se le atribuye a alguien que quiere imponer una economía central planificada, intervencionista, frente a los derechos de decisión individuales propios de la economía de mercado.
  • Considera que Bernanke utiliza sus políticas para subvencionar la grande y creciente deuda del gobierno (esa no es la función de un Banco Central).
  • Opina que el gobierno decide a quien beneficiar, quien  sobrevive, y quien lo paga. Los pagan los ahorradores. Beneficia a la banca, y a las grandes empresas porque pueden financiarse baratísimo, mientras las pequeñas se ahogan sin crédito.
  • Obliga a los inversores a lanzarse a los activos con riesgo porque manipula el activo sin riesgo, por ejemplo, a la bolsa y a los bonos de alto riesgo.
  • La Fed provoca la depreciación sistemática del dólar, lo que es una confiscación del poder adquisitivo americano. Recuerda que la Constitución reconoce el derecho a una indemnización por una confiscación.
Según un informe de la propia Fed de Nueva York, el 60% de la deuda adicional neta emitida por el gobierno de Obama en 2011 la compró la propia Fed presidida por Bernanke. Eso equivale a comprártela a ti mismo y te obliga a plantearte cuestiones como ¿por qué el mundo no la quiere? ¿Eso es sostenible? ¿Cómo crees tú que acaba eso?

Otro economista famoso, el profesor de Stanford John Taylor, criticaba en un artículo del Wall Street Journal que la Fed, un organismo no electo por el pueblo, se había atribuido a sí mismo un grandísimo poder, el de intentar fijar los precios de los bienes de los americanos. También hablaba de que, gracias a estudiosos como Milton Friedman, Anne Schwartz, o Allan Meltzer, sabemos que la evidencia histórica sugiere que las políticas monetarias exitosas son las que se basan en unos criterios objetivos, y las arbitrarias e impredecibles como las actuales, no. En ese sentido, programas como el Quantitative Easing crean incertidumbre, y los especuladores intentan adivinar cuándo volverá a intervenir la Fed. Taylor también sugiere que la Fed expone a la economía a unas consecuencias desconocidas al interferir en la libre formación de los precios y al sustituir a los mercados financieros independientes por otros controlados por unos pocos funcionarios de la Fed.

Otro artículo de Henny Sender en el Wall Street Journal calificaba (como yo) a rally bursátil como uno basado puramente en la liquidez, es decir, fomentado por el dinero del Banco Central, y sostenido bajo la esperanza de que se inyectará más y más dinero. Además, citaba a Michael Cembalest, de JPM, quien recordaba que la última vez que el mercado asisitió a un rally como este fue hace 25 años, en 1988, y acabó con un crash del 20% en un día.

jueves, 19 de abril de 2012

LA CARA DURA DE OBAMA CON EL CRUDO

Hace un par de años oí una de los criterios prácticos más realistas de toda mi vida: "no des algo por seguro hasta que se deniegue oficialmente". Ocurre en muchos ámbitos de nuestra vida. Lo vemos cuando las directivas de los clubs de fútbol apoyan públicamente al entrenador cuestionado, y lo hemos visto durante la crisis una y otra vez: lo peor ya ha pasado, este no es insolvente, es sólo un problema temporal de liquidez, esta medida excepcional es temporal, este país no es como el otro (rescatado), el otro ha prometido que cumplirá lo acordado, nosotros exigiremos que se cumpla lo acordado para seguir dándole dinero, no habrá quita, una restructuración del 70% no es un quita, no hace falta más dinero, no hace falta un mayor fondo de rescate, reconduciremos el déficit, ahora los mercados ya están tranquilos, el gobierno ha hecho sus deberes, la banca tiene suficiente capital, la vivienda ha tocado fondo, de nuevo lo peor ya ha pasado, el programa ha sido un éxito, el nuevo rescate también, como el canje, y hasta el último eclipse solar. Si tienes valor, párate un momento a reflexionar sobre todas las cosas/mentiras/promesas/estimaciones oficiales que te han dicho en los últimos dos años y que no se han cumplido ni de lejos. Y después, han vuelto a la carga con más promesas mientras tú pensabas "esta vez será diferente, quizás se cumplirá lo que dicen". Siéntete como lo que somos: absolutamente imbéciles. Como sociedad, no actuamos muy diferente de los ñúes o los chimpancés. La diferencia es que nosotros sufrimos la osadía del necio, encima nos creemos los "guays de la creación".

A diario leo/escucho declaraciones oficiales sobre temas económicos. Al margen de si el emisor del mensaje realmente se cree lo que dice o sólo está actuando convenientemente a sus intereses (que a menudo no son los de la mayoría), lo que nunca deja de sorprenderme es cómo podemos vivir (al menos oficial y mediáticamente) tan lejos de la realidad cuando ésta se muestra una y otra vez radicalmente opuesta a nuestras tesis, y sin que pase nada, sin que nadie asuma responsabilidades por algo que afecta de forma muy relevante a aquellos que pagan su sueldo y le otorgan el poder de decisión que ostenta.

En abril de 2011, a Tim Geithner, Secretario del Tesoro de EEUU, le preguntaron sobre si EEUU podía perder la calificación crediticia de triple A (AAA), a lo que respondió "No risk of that". Después, EEUU perdió la calificación (que en mi opinión hacía ya mucho tiempo que debería haber perdido). Ahora, en abril de 2012, le preguntan sobre si EEUU puede acabar como Grecia en dos años si no pone orden en sus finanzas y él responde lo habitual: "No risk of that". 

Utilizo la última manipulación de Obama como ejemplo de para qué sirven las versiones oficiales. El Premio Nobel de la Paz, ahora se autoproclama líder de la cruzada contra los especuladores financieros del petróleo (que son los mismos operadores que diariamente especulan con otras materias primas como el oro, la plata, el cobre, el hierro, y con los bonos del Estado, y con el dólar, y con el riesgo país, etc). Es que la desvergüenza humana no tiene límites, pero que tío más jeta.

Desde hace tres años, el subordinado de Obama que preside la Reserva Federal, Ben Bernanke, se ha dedicado a romper los principios básicos de actuación de un Banco Central de una economía de mercado, creando billetes arbitrariamente para meterlos en los mercados con el objetivo expreso de manipular los precio a su gusto, en un intento de favorecer el interés cortoplacista de su jefe Obama y de sus amigos los banqueros. Resulta paradójico que uno de los baluartes y máximos defensores teóricos de la economía de mercado, quien debe velar por su correcto funcionamiento, sea precisamente quien actúa cual déspota propio de una economía socialista planificada de las de antaño. Para ello, ha valido todo, se lo ha saltado todo, y está actualmente arriesgando el futuro y el dinero de todos. Ha manipulado las divisas, la bolsa, los bonos del Estado, las materias primas, etc. Lo gracioso de la situación es que, cuando ha financiado casi gratis y orientado a los especuladores para que especulen hacia dónde él quería, se le ha olvidado decirles "sólo hay un activo en el que no debéis especular al alza: el crudo, que eso perjudicaría a mi jefe" (como si fuera Dios advirtiendo a Adán sobre el árbol prohibido). 

¿Y por qué hoy hablamos de todo esto? La especulación generada por Bernanke (y sus Quantitative Easings) ha hecho subir todas las materias primas. Que los alimentos mundiales hayan subido más de un 25% (según el índice de la FAO) por ese juego especulativo no creo que le importe un bledo a Obama ni a Bernanke, ya que ellos no se morirán de hambre. Probablemente tampoco que eso haya influido en revoluciones sociales en países menos ricos. Lo que hoy ocurre es que la subida de la gasolina, provocada en gran medida por esa especulación generada en torno al crudo, sí afecta al consumidor americano y mucho. Afecta a sus finanzas, a su estado de ánimo, y EVIDENTEMENTE A SU INTENCIÓN DE VOTO ELECTORAL. ¿Ves por dónde voy? Por eso, Obama, que en los últimos años ha forzado/sugerido a Bernanke a aplicar políticas monetarias que fomentan y enriquecen a los especuladores financeros se abandera ahora luchador por el pueblo contra esos que especulan en los mercados del petróleo cuando no lo hacen para sus intereses directos. Hoy, el alto precio del crudo le hace perder votos. ¡Qué espíritu más selectivamente democrático!

Lo bueno del dinero es que se recicla en el sistema, como la economía sostenible. Lo malo, que siempre se recicla hacia los mismos, hacia el triunvirato (gobierno, banca, y Banco Central). Bernanke realiza políticas para facilitar los beneficios especulativos de los bancos de inversión (por ejemplo encareciendo el crudo y la gasolina que perjudica a los ciudadanos). Entonces, los bancos de inversión son tan agradecidos que financian las campañas electorales de los dos posibles ganadores (vamos, que compran todos los boletos del sorteo). Y el ganador de las elecciones les estará muy agradecido a ambos colaboradores, la Fed y Wall Street. Qué bonito menage a troi. Y yo que de joven pensaba que la democracia era otra cosa.

En el próximo artículo te contaré la versión europea del populismo electoral, esta vez con el pequeño Napo como protagonista.

martes, 3 de abril de 2012

¿REPRESIÓN FINANCIERA?

El otro día, leía la prensa económica mientras charlaba con un amigo. Como es habitual, el diario te mostraba lo "super lleno" que está el vaso. El optimismo pasional se palpaba hasta en el canto del diario. Análisis, casi cero, sólo alguna tímida referencia a algún analista que te cuenta lo maravilloso que va a ser todo. A menudo, los periodistas de economía no conocen a fondo aquello sobre lo que escriben, por lo que se basan en algunas opiniones de "expertos". Todavía recuerdo cuántos "expertos" decían en 2006, y 2007, y 2008, y 2009, y 2010, y 2011, año tras año, que en ese ejercicio se recuperaría el sector de construcción residencial en EEUU. Yo debía justificar mi escepticismo año tras año, pero ellos, podían "cagarla" año tras año, y con toda impunidad vuelven a salir en los medios con su eterna melodía. También decían a finales de 2007 que era  un "mid-cycle slowdown" (una pequeña pausa en el camino del crecimiento económico). Algo parecido a lo que dicen ahora con el freno europeo y emergente desde el verano pasado. Hoy, se supone que la moderada recuperación americana lo sostendrá todo, a sí misma, y tirará de los demás países, y todo eso supongo que vendrá por obra y gracia del Espíritu Santo.


Algunos escriben que la situación europea ha mejorado, tal y como refleja la rentabilidad de los bonos españoles o italianos. Resulta que hoy, los bonos son un indicador adulterado (al alza en precio y a la baja en rentabilidad) por el dinero artificial que meten los bancos tras las subastas del Banco Central Europeo. No te cuentan que la rentabilidad del bono español ha reculado desde los máximos de hace algunos meses porque las entidades españolas, tras pedir prestado al BCE en las subastas extraordinarias de diciembre y febrero, han doblado su cartera de bonos nacionales. Han pasado de poseer €70.000M a €140.000M. Pero esa "anomalía" de incrementar €20.000M al mes parece un detalle sin importancia al juzgar qué indican y qué no los mercados.

Si quieres ser optimista, hazlo con realidades sostenibles, como las medidas de ajuste del gobierno de España para intentar poner orden en el sistema público de finanzas, aunque no sea popular ni ayude a la recuperación económica en el corto plazo rabioso. Por su parte, la manada, trimestre tras trimestre, intervención tras intervención, y cada vez que hay cualquier ligero repunte de actividad, canta la misma melodía: "ésta es la buena", "éste es el último chute del Banco Central", "Grecia está salvada", "lo peor ya ha pasado", "Portugal no es Grecia", Irlanda no es Grecia", "España e Italia no están intervenidas" (sólo orientadas), "lo de Grecia no es una quita sino un restructuración", "Grecia vuelve a estar salvada", "EEUU ya reconducirá su déficit en el futuro", etc. Los mercados no son tan tontos como aparentan, sólo tremendamente temerarios, cual ludópata, y confían ciegamente en los Reyes Magos, pero no es los de Oriente (Melchor, Gaspar, y Baltasar) sino en los de Occidente (Bernanke, Draghi, y King). Esperan que cada seis o nueve meses, los Reyes inyecten dinero, no a la economía, sino a sus amigos para que éstos especulen para que siga la fiesta financiera y también para que financien el nivel de gasto insostenible de sus jefes, los gobiernos.

Tras tres años con el mismo discurso, algunos hooligans de la bolsa, que han ido de economistas desde el inicio de la crisis para poder justificar la barbarie monetaria actual, ya no se atreven a decir eso de: "no pasa nada, es una medida temporal no convencional" (refiriéndose al Quantitative Easing, a los tipos de interés a 0, a la compra de su propia deuda, a las subastas de cientos de miles de millones de liquidez baratos para la banca). No son tan tontos, ahora sólo sonríen como diciendo: "en el fondo ¿qué más da si es bueno o malo para la economía, si es temporal o no, si puede llegar a ser catastrófico? ¿A caso no apoya el rally que nos enriquece?, pues me vale".

Al terminar de leer el diario, mi amigo me preguntó: ¿hay mucha gente que piensa como tú sobre esos riesgos que comentas? Yo le dije: hay bastante, pero son economistas y gestores que no suelen llenar páginas de diarios, aunque a veces sí son entrevistados. ¿Recuerdas que hace algunas semanas hablé de la opinión de Bill Gross, el mayor gestor mundial de renta fija? Él es quien ha definido recientemente en una entrevista la situación financiera actual como "Represión Financiera", refiriéndose al intervencionismo de los Bancos Centrales sobre los mercados, metiendo dinero para manipular el precio de los activos a su criterio, o lo que es lo mismo, contra el criterio de la economía de mercado. También habló de la transferencia de riqueza que supone desde los ahorradores (deberías incluir ahí a todas las pensiones públicas y privadas futuras) para favorecer a los grandes endeudados, la banca.

Hace pocos días, las críticas a la política monetaria actual han venido del reputado profesor de Stanford John Taylor, autor de la Taylor Rule, una regla monetaria popular que pretende orientar sobre cuál debería ser el nivel aproximado de los tipos de interés para no cometer excesos peligrosos para la economía. Obviamente, esa regla no apoya tener tipos a 0 durante tres años, con inflación del 2,5%, y creando billetes a gusto del personal.

En la entrevista, Taylor critica la actual política de la Fed porque considera que la economía necesita una previsibilidad de la política monetaria, que es lo que ocurre cuando aplicas la Taylor rule o cualquier otro indicador objetivo que tenga en cuenta la oferta y demanda de liquidez, es decir, el mercado. Para él, el actual intervencionismo "virtually unlimited" de la Fed, que decide a su libre albedrío los tipos de interés, cuánto dinero nuevo crea, dónde lo inyecta, cómo, a qué precio, a quién se lo da, etc supone un riesgo letal para la economía. También habla de que la Fed ha reemplazado de facto al mercado interbancario y a grandes segmentos de otros mercados. Parece que no soy el único que ve riesgos en las políticas del dictador bananero que, casualmente, benefician principalmente a sus amigos.

Ayer, leí cómo un gestor definía la peligrosa situación monetaria actual. Como era en inglés, te resumo sus ideas, que considero interesantes:
  • Vivimos en una época en que unos pocos pueden conjurarse para crear trillones de dólares, euros, yenes, yuanes, etc. En EEUU, basta con un solo hombre (se refiere a Bernanke, Presidente de la Fed).
  • Con una sola decisión, él controla el apalancamiento de la economía. Cuando controlas el dinero en circulación, controlas todo (mercados financieros, precios al consumo, percepción del riesgo, hábitos de inversión, tasas de ahorro, decisiones de contratación de personal, subidas de sueldos, inicio de construcción de viviendas, etc).
  • Este sistema monetario irracional y arrogante presupone que un banquero central es más listo que todos los demás ciudadanos, que los mercados son incapaces de determinar el valor y el riesgo, que él es más eficiente decidiendo dónde emplear nuestro tiempo, nuestro dinero, y la capacidad productiva de nuestro trabajo.
  • Los historiadores probablemente juzgarán como absurdo que la sociedad permitiera un sistema monetario sin respaldo (se refiere a que no haya alguna referencia de valor objetiva, como por ejemplo el patrón oro), sin valor contrastado, que sólo basa su valor en las decisiones unilaterales de un hombre.
Aunque yo no comparta el amor que muchos profesan al patrón oro (que los billetes emitidos sean avalados y se correspondan con las reservas de oro del país emisor), sí que comparto el temor a la actual anarquía monetaria y sus potenciales consecuencias devastadoras. Puedes inclinarte por el patrón oro, por la plata, o por seguir reglas de argumentación macroeconómica como la Taylor rule. En mi opinión, lo realmente importante es que haya unas normas objetivas para establecer los tipos de interés y la cantidad de dinero en circulación, y que no sean el resultado de las decisiones de uno o unos pocos, sin tener en cuenta las magnitudes monetarias (oferta, demanda, mercados, inflación, crecimiento, etc). De esta forma, la creación de billetes iría asociada a la creación real de riqueza de un país, y no a los intereses partidistas de las castas influyentes. Además, un sistema objetivo aportaría mayor previsibilidad a las empresas y consumidores, frente a la incertidumbre, el mayor enemigo de la economía, que supone no saber qué decidirá mañana el dictador bananero.
Related Posts Plugin for WordPress, Blogger...