
Aunque no esté de moda decirlo, te lo aclaro: los bancos centrales no son dioses. No son planificadores económicos con la omnipotencia por atributo. Ya sé que su soberbia les lleva a comportarse como si lo fueran, y que los medios de comunicación hablan de sus "medidas" como si narrasen las hazañas de los cuatro fantásticos salvando al planeta... Lo siento pero no es así, no son dioses.
Esta semana ha caído uno de esos ídolos de barro del Olimpo financiero, el Banco Nacional de Suiza (BNS). Por fin, tras años de idiotez e intervencionismo oficializado, el jueves se impuso la economía real a la burbuja especulativa financiera, lo que ha provocado que ya empecemos a conocer las grandes pérdidas de algunos jugadores de este casino financiero al chocar la cotización con la realidad.
El jueves, tras anunciar el BNS que dejaba de sostener el nivel mínimo del euro en 1,20 francos, la cotización del franco suizo se disparó un 10-15% frente a las principales divisas, lo que implicó que las reservas de divisas extranjeras del BNS sufrieran pérdidas de valor de unos 70.000M de francos, algo más del 10% del PIB de Suiza! Un bróker estadounidense sufrió pérdidas inasumibles, lo que le obligó a ser rescatado por otra institución. Otro canadiense y otro de Nueva Zelanda también sufrieron pérdidas muy importantes. Entre los grandes jugadores, Goldman Sachs informó de pérdidas no siginificativas mientras que Citi perdió $150M (lo que le costó la cabeza al jefe de europeo de divisas). Deutsche Bank perdió $150M, Barclays varias decenas de millones e Interactive Brokers informó de que algunos de sus clientes acumularon $120M en pérdidas. En los países vecinos de Suiza, especialmente Europa del Este, muchas hipotecas fueron suscritas en francos porque tenia un tipo de interés muy bajo. Hoy, esas deudas valen casi un 15% más que antes.
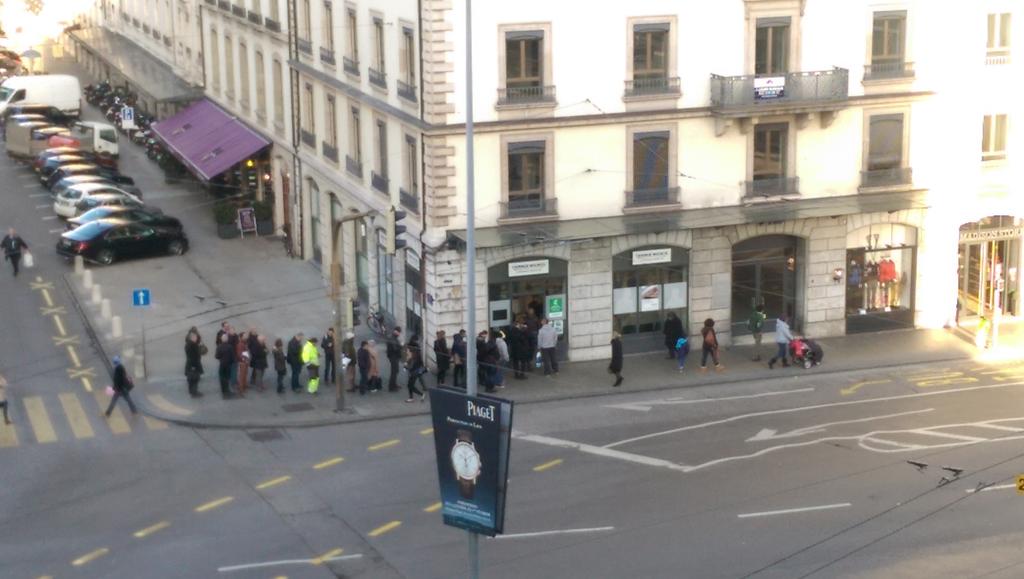
Te adjunto una foto de gente haciendo cola en la puerta de un banco, y no es Rusia... es Suiza. Imagino que querían sacar sus euros para utilizarlos en comercios que todavía no hubieran cambiado los precios de conversión.
Te adjunto una foto de gente haciendo cola en la puerta de un banco, y no es Rusia... es Suiza. Imagino que querían sacar sus euros para utilizarlos en comercios que todavía no hubieran cambiado los precios de conversión.
Las pérdidas en las instituciones financieras se generaron porque éstas, confiadas en que el BNS seguiría manteniendo su manipulación monetaria, invirtieron contra el franco suizo grandes importes a crédito, pues con los productos derivados apenas hay que desembolsar efectivo. Como vengo adivirtiéndote desde hace tres años, estas turbulencias son el resultado predecible cada vez que un gran manipulador monetario, por cualquier motivo, deja de manipular algo, deja de regalarle a los grandes especuladores unas apuestas seguras, predecibles, apoyadas desde despachos oficiales y con dinero público.
Durante algo más de tres años el BNS había impuesto su osado criterio al de la realidad ecónomica global, manteniendo su tipo de cambio entre el franco suizo y el euro en un mínimo de 1,20. Es decir, si el mercado consideraba que, con los grandes problemas de la economías europeas, el valor razonable del franco debía se superior a 1,20 (= debía cotizar a menos de 1,20 francos por euro), ahí estaba el BNS para manipular la cotización e impedir esa apreciación del franco frente al euro.
Para ejercer su manipulación financiera, mantener su divisa artificialmente barata, el BNS creaba gran cantidad de francos suizos y los vendía a cambio de otras divisas (cerca del 45% de lo que compraba eran euros, dada su relevante relación comercial con la zona euro). Sin embargo, la economía real se ha impuesto como un río que no deja de fluir aunque algunos se empeñen en nadar en contra. La crisis global y los problemas de la zona euro han provocado que, desde hace años, esté entrando mucho dinero hacia el franco suizo. Tanto porque económicamente Suiza funciona mejor como porque sus dirigentes políticos y monetarios ofrecen una mayor confianza en un mundo global donde reina el anarquismo monetario y presupuestario, la realidad es que el BNS ha tenido que comprar sin parar otras divisas. A estas alturas, el intervencionismo del BNS le ha llevado a acumular la barbaridad de, aproximadamente, el 100% del tamaño de su PIB en otras divisas (y casi la mitad de eso en euros).
Pero ¿por qué el BNS ha decidido esto ahora? Se me ocurren varias circunstancias que paralelamente apoyan este movimiento. Tanta intervención ha desencadenado el tener una cartera en otras divisas equivalente al 100% del PIB y que casi la mitad sean euros. Esto ha sido claramente relevante (quizás decisivo) para la decisión del jueves del BNS de abandonar su "intervención ilimitada en el mercado" para mantener la cotización del franco/euro por encima de 1,20. ¿Seguirías tú vendiendo barato tus moneda (= comprando caros los euros) mientras:
- los bonos alemanes que compras con esos euros dan una absurda rentablidad negativa (te cuestan dinero);
- la sentencia del miércoles de la Corte Europea abre el camino a que el BCE aplique un gran programa cuantitativo (QE) capaz de destrozar su divisa;
- las elecciones griegas del día 25 de enero podrían ser el catalizador de un cambio político europeo hacia más populismo y anarquía monetaria y presupuestaria? Además, una percepción de incremento del riesgo de salida de Grecia del euro habría generado un verdadero tsunami comprador de francos a ese barato 1,20.
Donde dije digo...
January 12, 2015:
"We took stock of the situation less than a month ago, we looked again
at all the parameters and we are convinced that the minimum exchange
rate must remain the cornerstone of our monetary policy," SNB's Jean-Pierre Danthine.
Digo Diego...
January 15, 2015:
"Recently, divergences between the monetary policies of the major
currency areas have increased significantly – a trend that is likely to
become even more pronounced. The euro has depreciated considerably
against the US dollar and this, in turn, has caused the Swiss franc to
weaken against the US dollar. In these circumstances, the SNB
concluded that enforcing and maintaining the minimum exchange rate for
the Swiss franc against the euro is no longer justified."
La próxima vez que escuches en las noticias las opiniones (siempre
optimistas) de alguien de un Banco Central pregúntate lo siguiente:
¿Este mensaje tiene una validez más allá de las próximas 72h?
Opino que otro motivo que apoyaría la medida del BNS podría ser que el BCE le presionara porque tampoco viera con buenos ojos tanta influencia extranjera en su mercado. Además, hace semanas Suiza votó en contra de exigir la repatriación de sus reservas de oro en el extranjero. La decisión del jueves podría haber decantado ese referéndum ante la desconfianza que esa medida sugiere sobre el euro. Casualmente, el 11 de enero se publicó en el noticiario NZZ una entrevista a Ernst Baltensperger, influyente en la política monetaria, en la que recomendaba terminar con la medida del 1,20 y extender la referencia a una cesta de divisas.
No necesitas que te explique lo malo que es para la
confianza en los mercados y para la economía la volatilidad vivida (el euro llegó a caer un 25% contra el franco en pocos minutos). Son las inevitables consecuencias derivadas del fin de la manipulación sostenida en el tiempo por la autoridades
monetarias. Es la ley del péndulo: cuanto más lo empujas artificialmente a un extremo, más fuerte rebota hacia el otro lado (en vez de quedarse en un rango centrado).
En resumen, primero hemos visto la abrupta caída del crudo, que hace peligrar los cientos de miles de millones en inversiones mundiales en el sector (además de los más de $550B en créditos a empresas de shale gas en EEUU que ahora están en riesgo). Ahora, las turbulencias en las divisas cuando el BNS tiró la toalla... y sólo estamos a mitad de enero. Parece claro que 2015 tiene todos los ingredientes para ser un año excepcional.
Eduardo Olano
SMART GESTION GLOBAL


